L’assurance responsabilité civile couvre les dommages corporels, matériels ou immatériels causés à un tiers par l’assuré, ses enfants ou ses animaux. Son prix varie selon qu’il s’agit d’une responsabilité civile vie privée ou d’une responsabilité civile professionnelle, deux contrats aux logiques tarifaires très différentes. Comprendre cette distinction évite de payer deux fois pour la même garantie, ou pire, de rester sans couverture là où elle est obligatoire.
Responsabilité civile vie privée et RC professionnelle : deux tarifs, deux logiques
La responsabilité civile vie privée protège les actes du quotidien : un dégât des eaux chez le voisin, un objet cassé par un enfant, une blessure causée par un chien. Elle est généralement déjà incluse dans le contrat d’assurance multirisque habitation, sans cotisation distincte.
Souscrire une assurance RC vie privée séparée alors qu’un contrat habitation la couvre déjà crée un doublon inutile. Avant de chercher un prix, la première étape consiste à vérifier les garanties de son contrat habitation existant.
La responsabilité civile professionnelle (RC Pro), elle, couvre les dommages liés à l’exercice d’un métier : erreur de conseil, malfaçon, retard de livraison. Son tarif dépend du secteur d’activité, du chiffre d’affaires et du niveau de risque. Un consultant indépendant et un électricien du bâtiment ne paient pas du tout la même prime.
Quand la RC vie privée ne suffit pas
Une confusion fréquente consiste à penser que la RC incluse dans l’assurance habitation protège aussi l’activité professionnelle. Ce n’est jamais le cas. Un auto-entrepreneur qui reçoit des clients chez lui, un freelance qui livre un livrable défectueux : aucun de ces sinistres ne sera pris en charge par la garantie RC vie privée.
Pour certaines professions réglementées (santé, droit, bâtiment, immobilier), la RC Pro est une obligation légale. Exercer sans cette couverture expose à des sanctions et à une responsabilité financière personnelle intégrale en cas de sinistre.
Prix de la responsabilité civile vie privée : ce que coûte réellement la garantie
Lorsqu’elle est souscrite séparément (hors contrat habitation), la RC vie privée se situe dans une fourchette de 30 à 50 euros par an selon les sources du marché. Ce tarif correspond à une couverture individuelle ou familiale de base.
Plusieurs paramètres font varier ce montant :
- La composition du foyer : un couple avec enfants paie davantage qu’une personne seule, car le nombre de personnes couvertes augmente le risque statistique de sinistre.
- Le niveau de franchise : une franchise basse (prise en charge dès les petits sinistres) entraîne une cotisation plus élevée. À l’inverse, accepter une franchise plus haute réduit la prime annuelle.
- Les plafonds d’indemnisation : un contrat qui couvre les dommages corporels à hauteur de plusieurs millions d’euros coûte plus cher qu’une garantie plafonnée à un montant modeste.
Pour la majorité des ménages, cette garantie ne représente pas une dépense supplémentaire puisqu’elle est incluse dans l’assurance multirisque habitation. Le réflexe avant toute souscription : relire les conditions générales de son contrat habitation et vérifier les plafonds de la RC qui y figure.
Franchise RC : le piège du tarif bas
Un contrat affiché à petit prix peut masquer une franchise élevée. Concrètement, si la franchise est fixée à plusieurs centaines d’euros, les sinistres courants (objet cassé, petit dégât) restent entièrement à la charge de l’assuré. Le contrat ne se déclenche que pour les dommages importants.
Comparer les prix sans regarder le montant de la franchise revient à comparer des garanties qui ne couvrent pas la même chose. Un écart de quelques euros sur la prime annuelle peut cacher un écart de plusieurs centaines d’euros sur la prise en charge réelle.
Tarif de la RC professionnelle : les critères qui font varier le prix
Le prix d’une assurance responsabilité civile professionnelle dépend de variables bien plus nombreuses que celui d’une RC vie privée. Le marché distingue deux grandes catégories de risques : les métiers intellectuels (conseil, informatique, formation) et les métiers manuels ou techniques (bâtiment, santé, artisanat).
Métiers du conseil et professions intellectuelles
Pour un consultant, un développeur web ou un formateur indépendant, le tarif d’entrée d’une RC Pro reste accessible, de l’ordre de quelques dizaines d’euros par mois. Le risque couvert est principalement immatériel : erreur de conseil, perte de données, retard de prestation.
Le chiffre d’affaires déclaré constitue le principal levier tarifaire. Plus le volume d’activité augmente, plus la prime grimpe, car l’exposition financière en cas de sinistre s’élargit proportionnellement.
Métiers du bâtiment et activités à risque élevé
Les artisans du bâtiment, électriciens, plombiers ou couvreurs font face à des tarifs nettement plus élevés. La raison : les sinistres potentiels sont corporels et matériels, avec des montants d’indemnisation qui peuvent atteindre des sommes considérables. La garantie décennale, souvent couplée à la RC Pro dans ce secteur, alourdit encore la facture.
Un auto-entrepreneur en prestation intellectuelle et un artisan maçon ne se situent pas du tout dans la même tranche de prix, même à chiffre d’affaires équivalent.
Garanties optionnelles et leur impact sur le prix du contrat
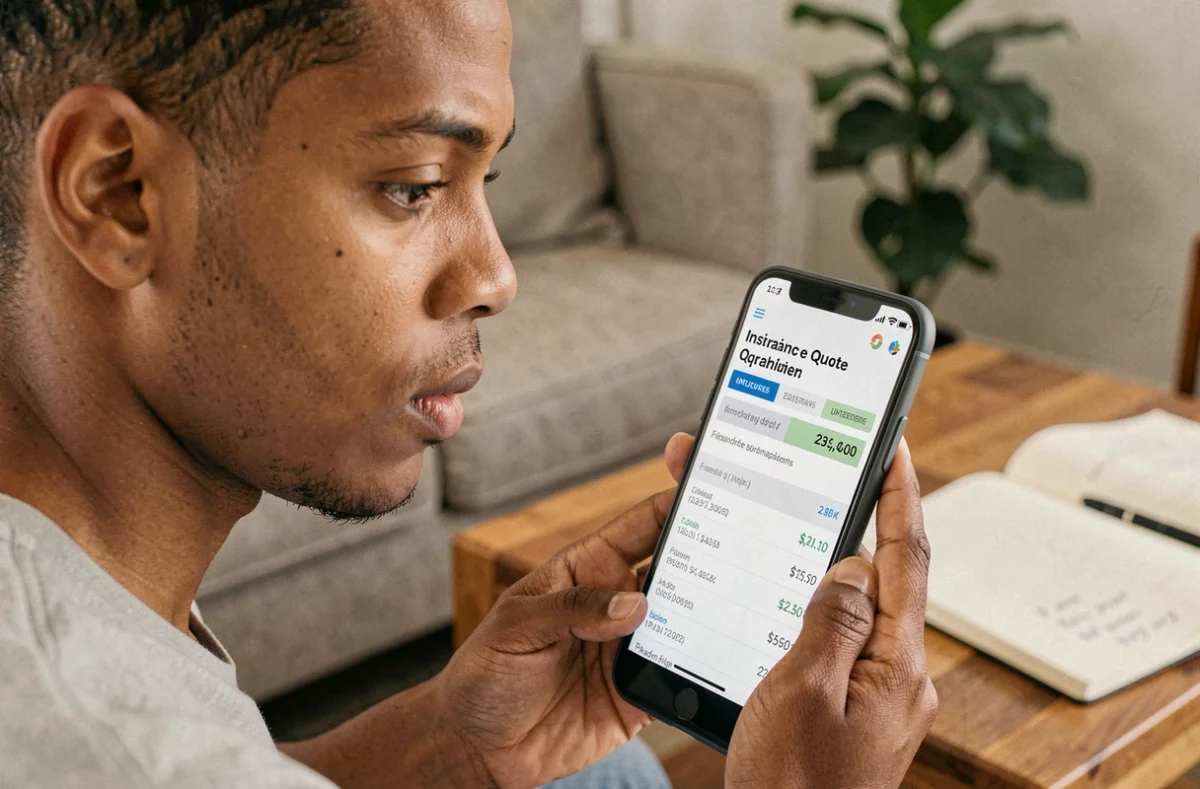
Au-delà de la couverture de base, plusieurs extensions de garantie peuvent faire monter la cotisation annuelle. Toutes ne sont pas utiles selon le profil de l’assuré.
- La protection juridique : elle finance les frais d’avocat et de procédure en cas de litige lié à un sinistre RC. Utile pour les professionnels exposés aux contentieux clients.
- La garantie dommages aux biens confiés : elle couvre les objets ou documents remis par un client et endommagés par l’assuré. Pertinente pour les réparateurs, les photographes ou les transporteurs.
- La garantie cyber-risques : relativement récente, elle protège contre les conséquences d’une fuite de données ou d’une attaque informatique. Son coût dépend du volume de données traitées et du secteur.
- L’extension « après livraison » ou « après prestation » : elle couvre les dommages qui se manifestent après la fin de la mission. Sans cette clause, un défaut détecté plusieurs mois après la livraison peut rester à la charge du professionnel.
Chaque garantie supplémentaire augmente la prime. L’approche la plus efficace consiste à sélectionner uniquement les extensions qui correspondent à des risques réels et documentés dans son activité, plutôt que de cocher toutes les options par précaution.
Pièges courants lors de la souscription d’une assurance responsabilité civile
Le premier piège est le doublon de couverture. Souscrire une RC vie privée alors que le contrat habitation en contient déjà une revient à payer deux fois sans bénéfice supplémentaire. Les assureurs ne cumulent pas les indemnisations : en cas de sinistre, un seul contrat intervient.
Le deuxième piège concerne les exclusions de garantie. Certains contrats excluent les dommages causés lors d’activités sportives à risque, les sinistres liés à un animal de catégorie spécifique, ou les dommages entre membres d’un même foyer. Ces exclusions ne figurent pas toujours dans le résumé commercial : elles apparaissent dans les conditions générales.
Le troisième piège touche les professionnels : sous-déclarer son chiffre d’affaires pour réduire la prime peut entraîner une réduction proportionnelle de l’indemnisation en cas de sinistre. L’assureur applique alors la règle proportionnelle de prime, et le professionnel supporte personnellement la différence.
Vérifier les plafonds avant de comparer les prix
Deux contrats au même tarif peuvent offrir des plafonds d’indemnisation très différents. Un plafond trop bas en dommages corporels expose l’assuré à devoir financer de sa poche la part excédentaire, parfois sur plusieurs années. Comparer le prix sans comparer les plafonds, les franchises et les exclusions n’a aucune utilité réelle.
Tendances tarifaires du marché RC en 2025-2026
Le marché de la responsabilité civile professionnelle a traversé une période de hausse des primes entre 2020 et 2024. Depuis environ deux ans, une détente tarifaire s’est installée, portée par l’abondance des capacités d’assurance disponibles sur le marché.
Cette accalmie pourrait ne pas durer. Les risques numériques, climatiques et liés aux nouvelles technologies représentent des facteurs de tension susceptibles d’inverser la tendance. Pour les particuliers, la surprime CatNat passée de 12 % à 20 % depuis janvier 2025 concerne uniquement les garanties dommages aux biens, pas la composante RC du contrat habitation. Le prix de la responsabilité civile incluse dans une multirisque habitation n’a donc pas vocation à augmenter mécaniquement de ce seul fait.
Obtenir plusieurs devis reste la méthode la plus fiable pour situer le tarif adapté à sa situation. Le formulaire ci-dessous permet de recevoir une estimation personnalisée et d’être rappelé par un professionnel pour affiner les garanties selon le profil exact de couverture recherché.