Le délai de déclaration de sinistre désigne la période pendant laquelle un assuré doit informer son assureur après un événement couvert par son contrat. Ce délai est encadré par le Code des assurances, qui fixe des minimums légaux que les contrats ne peuvent pas réduire. Connaître ces seuils permet d’éviter une situation où un retard compromet, même partiellement, votre indemnisation.
Les délais légaux selon le type de sinistre
Le Code des assurances impose des durées minimales différentes selon la nature du sinistre. Pour la majorité des événements – dégât des eaux, accident de voiture, incendie – le délai est de 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre.
Pour un vol ou un cambriolage, ce délai tombe à 2 jours ouvrés. La logique est simple : plus le temps passe après un vol, plus les traces disparaissent et plus l’enquête devient difficile.
Le cas de la catastrophe naturelle obéit à une règle distincte. Le délai de 30 jours ne court pas à partir du jour du sinistre, mais à partir de la publication de l’arrêté interministériel de reconnaissance de l’état de catastrophe naturelle au Journal officiel. Vous pouvez néanmoins déclarer les dommages avant cette publication : attendre l’arrêté n’est pas nécessaire.
- Sinistre courant (dégât des eaux, incendie, accident auto) : 5 jours ouvrés à compter de la connaissance du sinistre.
- Vol ou cambriolage : 2 jours ouvrés à compter de la découverte des faits.
- Catastrophe naturelle : 30 jours à compter de la publication de l’arrêté de reconnaissance au Journal officiel.
Ces durées sont des minimums légaux. Votre contrat peut prévoir des délais plus longs, mais jamais plus courts.
Jours ouvrés : comment calculer correctement votre délai
Un jour ouvré est un jour de semaine travaillé, du lundi au vendredi, hors jours fériés. Le samedi, le dimanche et les jours fériés ne comptent pas dans ce décompte.
Un sinistre survenu un vendredi soir : le délai de 5 jours ouvrés commence le lundi suivant et court jusqu’au vendredi de la semaine suivante. Si un jour férié tombe dans cet intervalle, le délai se prolonge d’autant.
Le point de départ du délai mérite attention. Il ne s’agit pas nécessairement du jour où le sinistre s’est produit, mais du jour où vous en avez connaissance. Pour une fuite détectée tardivement dans une cave ou un dégât des eaux découvert au retour de vacances, c’est la date de découverte qui fait foi.
Déclaration tardive : quelles conséquences réelles sur votre indemnisation
Un retard ne fait pas perdre automatiquement le droit à l’indemnisation. C’est un point que les contrats présentent parfois de façon ambiguë.
Certains contrats contiennent une clause de déchéance pour déclaration tardive. Cette clause permet à l’assureur de refuser l’indemnisation si le délai n’a pas été respecté. Mais pour qu’elle s’applique, l’assureur doit démontrer que le retard lui a causé un préjudice réel – par exemple, l’impossibilité de mandater un expert avant que les dommages ne soient modifiés.
Par ailleurs, la déchéance ne peut pas être invoquée si le retard résulte d’un cas fortuit ou de force majeure : hospitalisation, impossibilité matérielle d’accéder au lieu du sinistre, etc.
En pratique, si vous avez dépassé le délai, déclarez quand même le sinistre sans attendre davantage. Joignez à votre déclaration tout élément justifiant le retard : certificat médical, justificatif d’absence, photos datées. L’assureur évaluera le dossier au regard du préjudice éventuellement subi par le retard.
Prouver votre déclaration et vos dommages : deux démarches à ne pas confondre
La preuve de la déclaration et la preuve des dommages sont deux enjeux distincts, et négliger l’un ou l’autre peut compliquer la procédure.
Pour la déclaration elle-même, l’envoi par lettre recommandée avec accusé de réception reste la méthode la plus sûre. Une déclaration en ligne génère généralement un accusé automatique : conservez-le. Par téléphone, notez le numéro de dossier ou le nom de l’interlocuteur.
Pour les dommages, constituez votre dossier dès les premières heures :
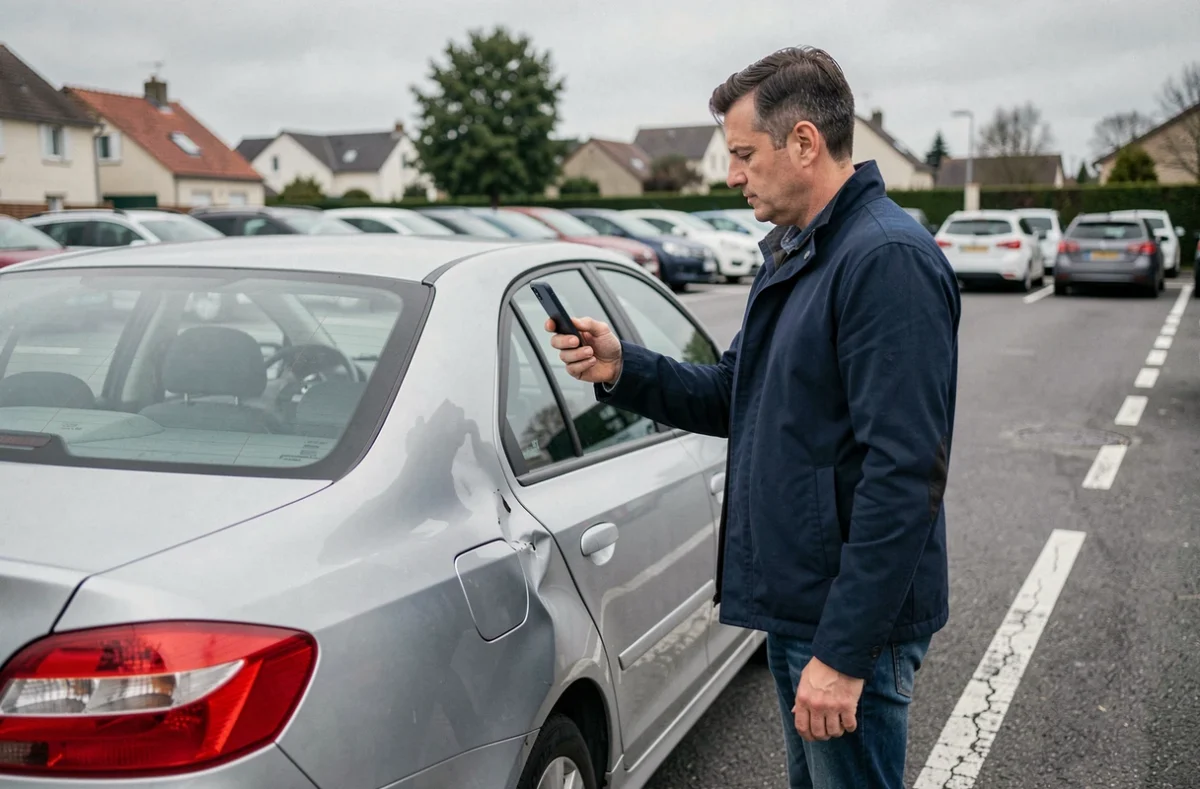
- Photos et vidéos datées des dégâts, prises avant tout nettoyage ou réparation d’urgence.
- Factures et inventaires des biens endommagés ou dérobés, pour établir leur valeur.
- Témoignages de voisins ou tout autre élément permettant de situer l’événement dans le temps.
Ces éléments servent à l’expertise qui suivra la déclaration. Ne jetez rien et ne faites effectuer des réparations d’urgence qu’après avoir informé votre assureur, sauf nécessité absolue pour limiter l’aggravation des dégâts.
Tempête ou catastrophe naturelle : un cas particulier à anticiper
Après des intempéries, la distinction entre garantie tempête et garantie catastrophe naturelle n’est pas toujours évidente. La garantie tempête est activée par le seul constat des dommages causés par le vent. La garantie catastrophe naturelle, elle, nécessite une reconnaissance officielle par arrêté interministériel.
Déclarer rapidement après une tempête évite de rater le délai le plus court, celui de la garantie tempête standard. Si un arrêté de catastrophe naturelle est publié ultérieurement, le dossier peut être complété. Faire les deux déclarations n’est pas contradictoire : c’est une précaution utile.
Une fois l’arrêté publié, le délai de 30 jours s’applique même si vous avez déjà déclaré. Cette seconde déclaration permet à l’assureur de traiter le sinistre sous le régime approprié, qui ouvre souvent des garanties plus larges.
Dans tous les cas, conservez une copie datée de chaque envoi et de chaque échange avec votre assureur. Cette traçabilité devient déterminante si un désaccord survient au moment de l’indemnisation.