Le financement bancaire de la promotion immobilière en France repose sur un petit nombre de grands groupes bancaires, que l’ACPR suit dans une enquête dédiée aux cinq principaux d’entre eux. Ces groupes interviennent par leurs réseaux régionaux et par des filiales spécialisées. Cet article décrit leur rôle, les outils de crédit utilisés, les conditions posées aux promoteurs et les alternatives quand la banque dit non.
Un financement concentré entre quelques grands groupes bancaires
Le crédit aux promoteurs suppose des engagements élevés, qui pèsent sur les fonds propres réglementaires d’une banque. Seuls les plus grands établissements peuvent porter plusieurs opérations en parallèle sans déséquilibrer leur bilan.
C’est pourquoi le superviseur bancaire n’interroge pas toutes les banques sur ce sujet : son enquête sur l’exposition à l’immobilier commercial porte sur les cinq principaux groupes bancaires français. Leur poids dans le marché explique que le sort d’un programme neuf dépende souvent de l’appétit de quelques comités de crédit.
L’ancrage local joue aussi. Un promoteur régional connaît son interlocuteur en agence ou en direction régionale, et cette proximité compte autant que la taille du groupe.
Mutualistes, banques de réseau, filiales spécialisées : qui fait quoi
Les groupes mutualistes s’appuient sur des caisses régionales proches des promoteurs locaux. Elles instruisent les dossiers au plus près du terrain, avec une bonne lecture du marché du logement de leur territoire.
Les banques de réseau disposent de directions immobilières qui traitent les opérations plus importantes. Elles accompagnent des promoteurs nationaux comme des opérateurs régionaux, et peuvent monter des financements en plusieurs étapes.
Enfin, certains groupes ont créé des filiales spécialisées dans l’accompagnement des opérateurs de promotion. Elles regroupent des équipes qui connaissent les montages en VEFA, le suivi de chantier et les règles de garantie.
Crédit promoteur et garantie financière d’achèvement : les outils des banques
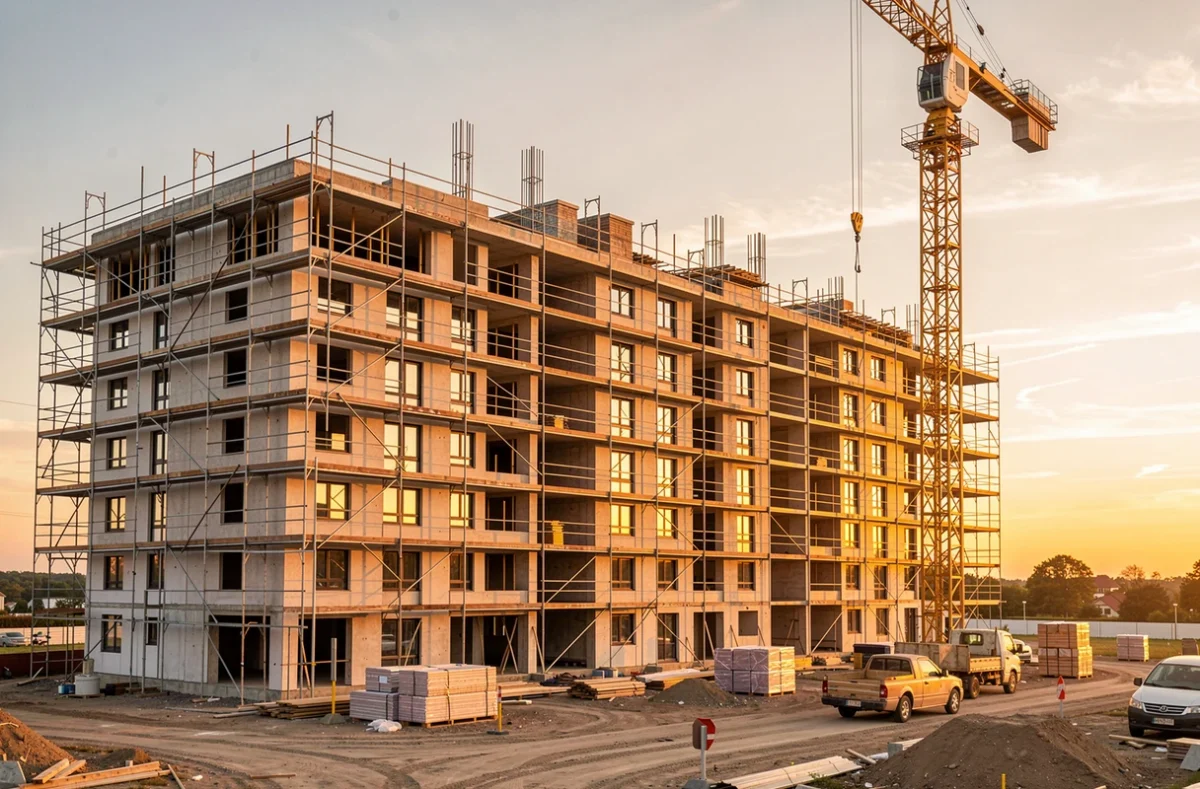
Le crédit promoteur est un crédit d’accompagnement : la banque débloque les fonds au fil de l’avancement du chantier, et non en une seule fois. Le promoteur ne paie donc des intérêts que sur les sommes réellement utilisées.
La garantie financière d’achèvement (GFA) est une assurance qui garantit aux acquéreurs d’un logement acheté sur plan que les travaux seront terminés, même si le promoteur fait faillite. Elle est obligatoire dans le secteur protégé, c’est-à-dire pour les logements vendus en VEFA, et repose sur les articles L261-10-1 et suivants du Code de la construction et de l’habitation.
Depuis le 1er janvier 2015, elle doit être extrinsèque : un établissement bancaire, un assureur ou une société de caution mutuelle la fournit, et non le promoteur lui-même. Son coût est indiqué entre 0,8 % et 1,2 % du chiffre d’affaires TTC de l’opération. Côté acheteur, la VEFA a aussi ses règles propres, notamment pour l’assurance d’un prêt en VEFA.
Ce que les banques exigent d’un promoteur avant de financer
Avant de débloquer le moindre euro, la banque vérifie quatre points. Le promoteur doit d’abord apporter des fonds propres : la pratique citée est de 20 % du coût de revient, avec une fourchette de 10 % à 30 % selon le projet.
La pré-commercialisation est le deuxième point. Le crédit est accordé quand au moins 40 % en valeur du programme est réservé, et le déblocage intervient à partir de 35 % à 50 % du chiffre d’affaires TTC du programme.
- Des autorisations d’urbanisme purgées de recours et de retrait : le permis ne doit plus pouvoir être contesté.
- Une hypothèque ou une promesse d’hypothèque sur les lots, la promesse n’étant pas publiée au registre contrairement à l’hypothèque.
Ces seuils varient d’un établissement à l’autre : ils servent de repères, pas de règle commune. Un promoteur qui hésite entre plusieurs offres peut passer par un courtier en financement professionnel, qui compare les conditions de plusieurs banques.
Pourquoi les banques ont resserré le robinet depuis la hausse des taux
Quand les taux montent, les acquéreurs réservent moins de logements neufs. Or la banque a besoin de réservations pour débloquer son crédit : un programme qui n’atteint pas son seuil de pré-commercialisation reste bloqué.
Les établissements ont donc relevé leurs exigences sur les opérations en cours de lancement et surveillent de près les programmes qui s’écoulent lentement. Cette prudence est suivie par le superviseur, qui publie une enquête régulière sur l’exposition des banques à l’immobilier commercial.
Fonds d’investissement et financement participatif : les alternatives aux banques
Quand le crédit bancaire ne suffit pas, le promoteur peut compléter son plan de financement avec des fonds d’investissement. Ils apportent de la dette privée ou de la dette mezzanine, intercalée entre les fonds propres et le crédit bancaire, à un coût plus élevé.
Le financement participatif immobilier est une autre voie : des particuliers prêtent au promoteur, sur une durée courte, en échange d’un rendement. Le risque est réel, car le capital est exposé aux aléas de l’opération. Pour comprendre cet univers, les plateformes d’investissement immobilier en ligne en donnent un aperçu, et la rentabilité des placements immobiliers permet de situer ce rendement face aux autres supports.
Ces solutions restent des compléments : la plupart des programmes continuent de reposer sur un crédit bancaire, adossé à une garantie d’achèvement et à un taux de pré-commercialisation suffisant.